La sofisticación del crimen cibernético ha encontrado en la inteligencia artificial su principal vector de entrada en México. Ante la robustez de los servidores financieros centrales, las redes criminales recurren a la manipulación directa de los usuarios mediante llamadas extorsivas y la suplantación de identidad. Según registros de firmas de ciberinteligencia y de medios de pago, esta modalidad provocó pérdidas superiores a 17.400 millones de pesos en 2025. El impacto sigue un patrón global: el 62% de las empresas ha enfrentado incidentes con deepfakes, de los cuales el 41% se ejecutó mediante la alteración de voz en llamadas, el 35% mediante llamadas telefónicas y montajes audiovisuales.
Ingeniería social y seguridad preventiva
El uso de estas tecnologías permite diseñar engaños con alta precisión, lo que provoca que los propios clientes bancarios suministren claves de acceso o realicen transferencias involuntarias. Para contrarrestar la exposición financiera, Banco Azteca y Seguros Azteca pusieron en operación Protección de Riesgos Digitales, una cobertura diseñada para absorber el quebranto patrimonial cuando fallan los filtros de prevención.
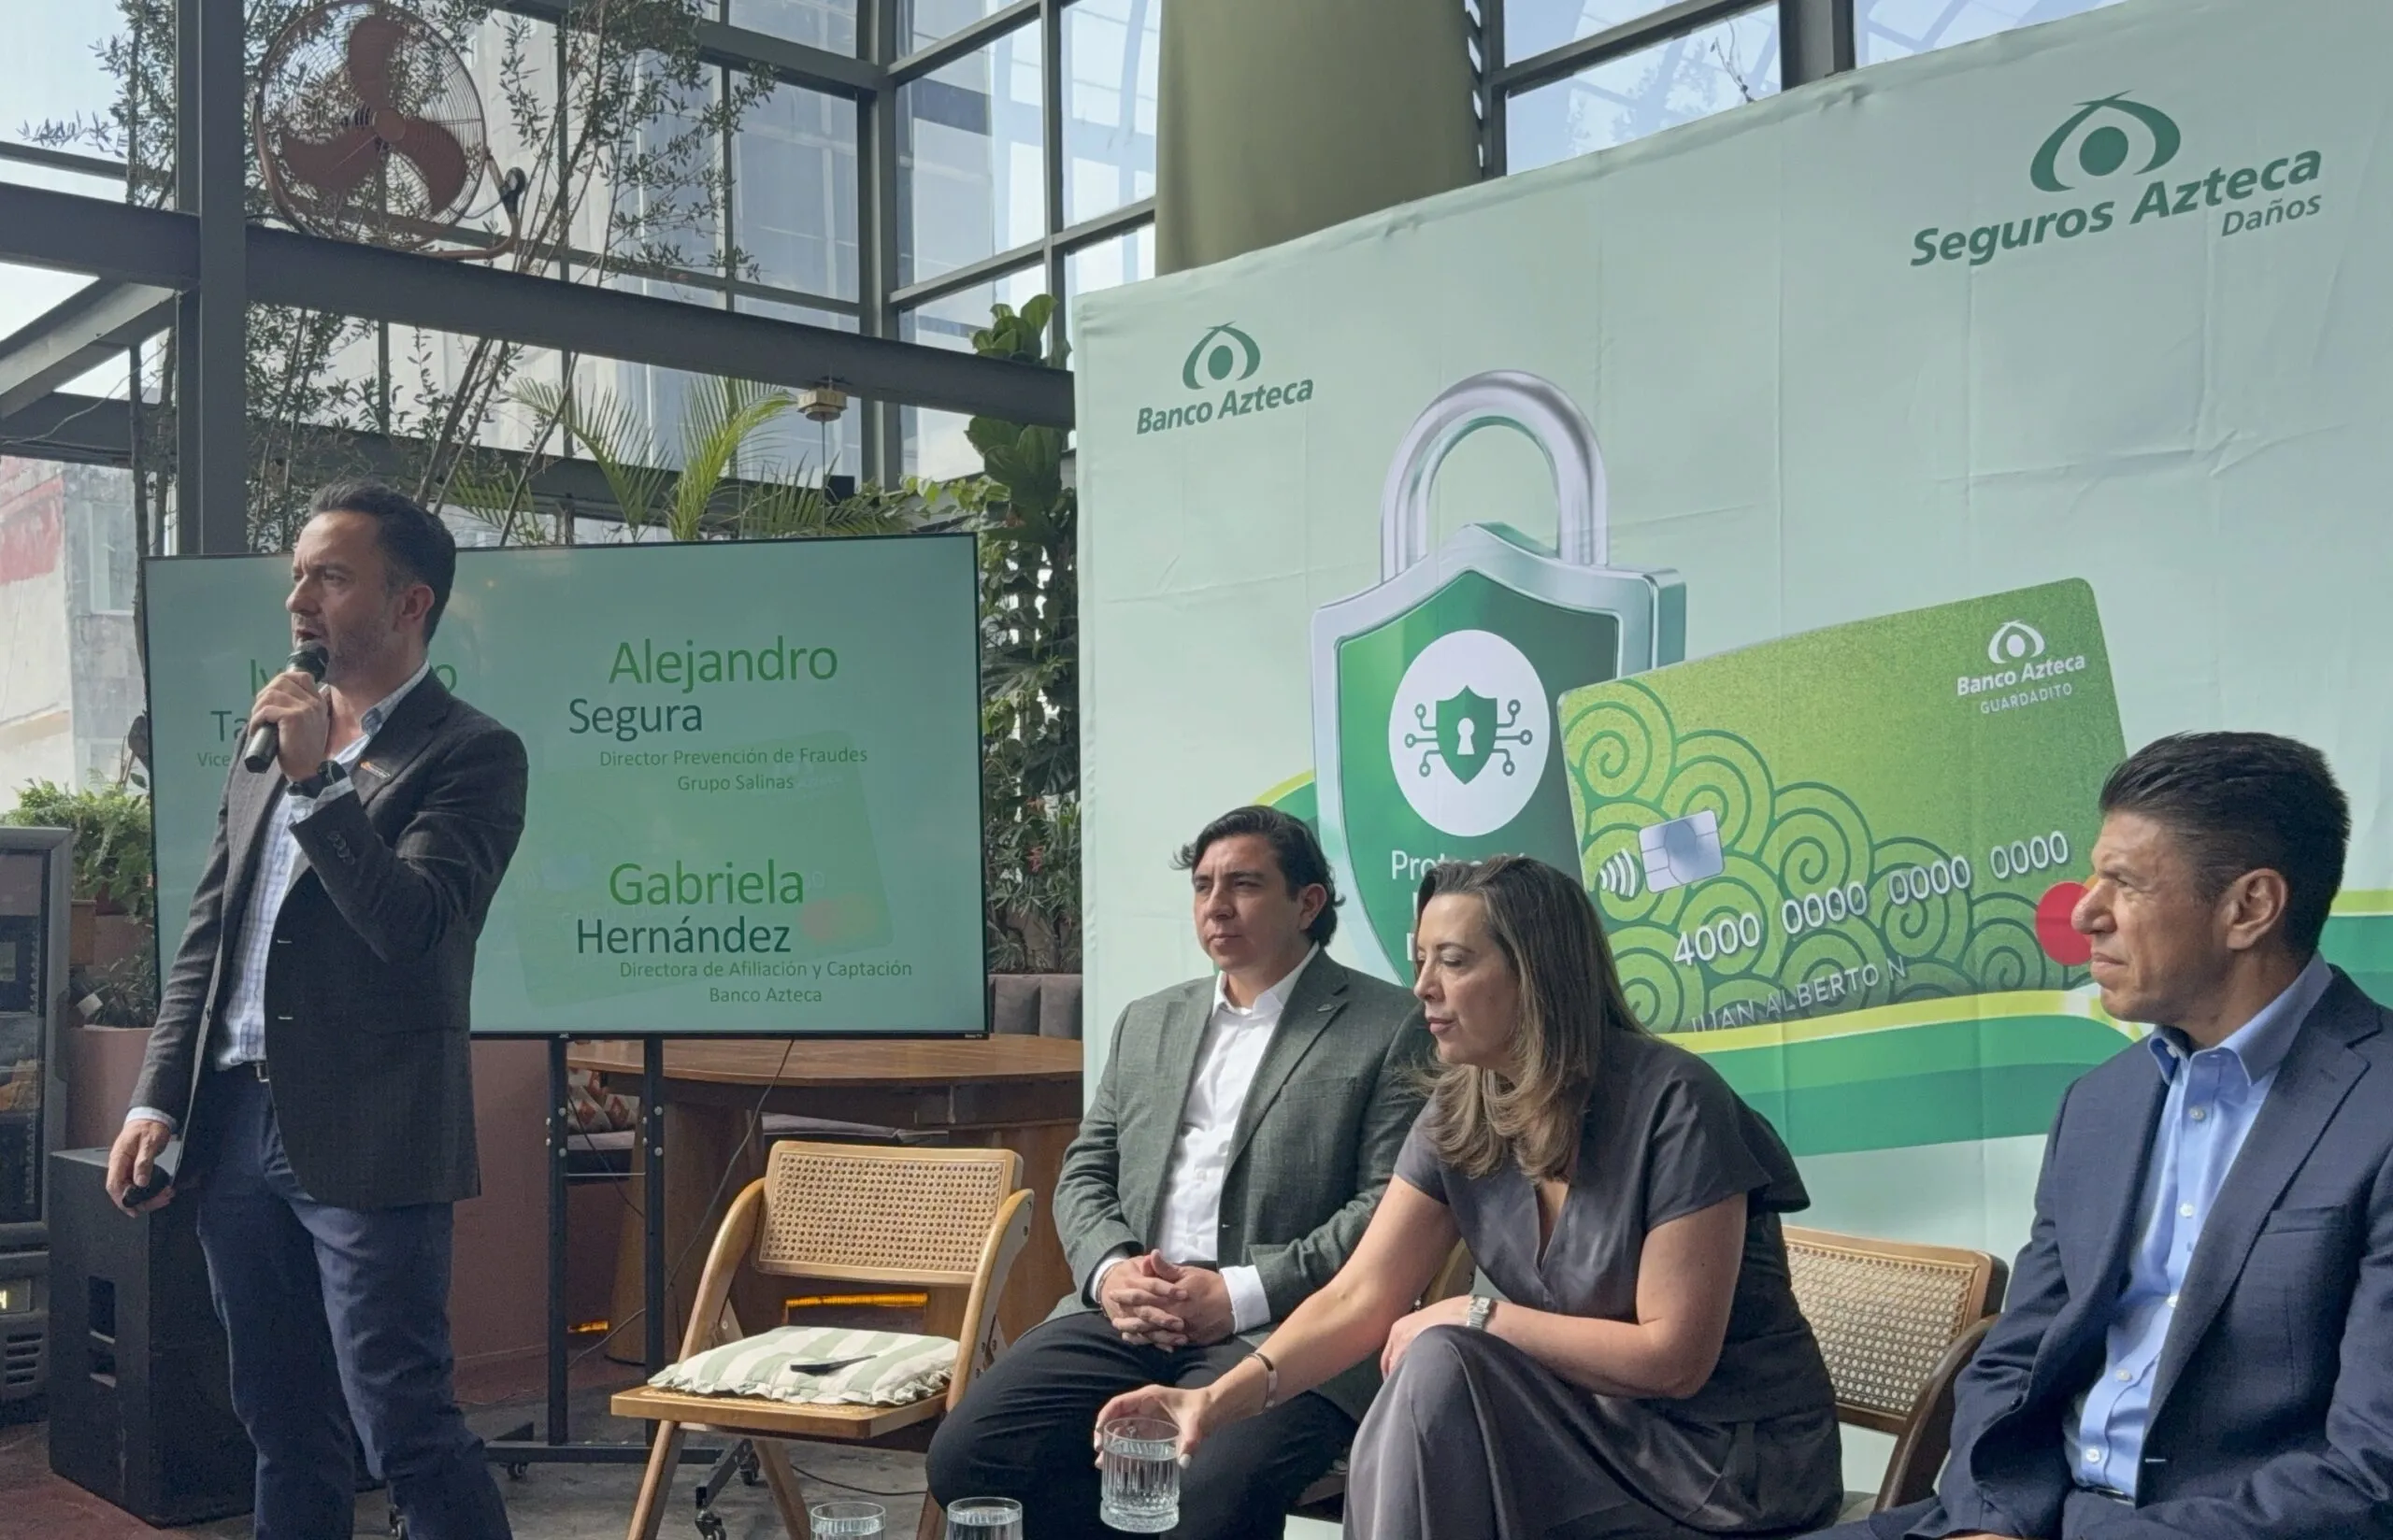
En la presentación de la iniciativa, Alejandro Segura, Director de Prevención de Fraudes de Grupo Salinas, detalló la magnitud del problema:
“Los clientes son el principal objetivo de ataque para los defraudadores. Las estafas representan el 90% del fraude que ocurre en los bancos de México. Por eso tuvimos que transformar la estrategia hacia un modelo de Seguridad en Capas: educar al cliente, brindarle herramientas de autogestión y vigilar con controles silenciosos para cerrar el paso al delito”.
En términos regulatorios, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros registró que Banco Azteca acumuló 1,736 reclamaciones por posible fraude de enero a mayo de 2026, lo que representó el 5.1% del total consolidado de la banca múltiple. La cifra confirma una baja frente a los 1.846 casos de 2025 y a los 3.300 de 2024, lo que representa un retroceso cercano al 50% en el bienio reciente.
Respaldo financiero frente al riesgo residual
La expansión de la banca móvil demanda herramientas que refuercen la confianza de los usuarios ante vulnerabilidades operativas complejas. Gabriela Hernández, Directora Ejecutiva de Afiliación y Captación de Banco Azteca, expuso la visión institucional al respecto:
“Nuestros clientes cada día son más digitales y, en Banco Azteca, entendemos la responsabilidad de acompañarlos en su día a día. Más allá de abrir cuentas, creemos firmemente que quien deposita su dinero con nosotros también deposita su confianza. La forma en que los defraudadores abordan a la gente es sumamente sofisticada y a cualquiera le puede pasar; por eso, además de funciones como el bloqueo de tarjetas o La Bóveda, creamos un respaldo para protegerlos cuando el engaño rebasa los filtros”.
Por su parte, José Francisco Landaverde, Director General de Seguros Azteca, acotó los alcances del nuevo producto frente a la evolución del delito:
“El seguro no puede evitar el fraude; el único que puede evitarlo en primera persona es el cliente con hábitos preventivos. Sin embargo, la delincuencia es tan sofisticada que siempre queda un riesgo residual. Cuando ya no se pudo evitar, ahí es donde entra la póliza para garantizar que la persona afectada no se quede sola y recupere su tranquilidad”.
La cobertura ampara tres contingencias: compras en páginas web fraudulentas, usurpación de identidad para la contratación de créditos o la disposición de fondos, y extorsión por el secuestro de dispositivos telefónicos. Con una prima accesible de 55 pesos mensuales o 600 pesos anuales, el seguro cubre hasta 45,000 pesos al año, con la ventaja operativa de proteger las tarjetas de crédito y débito que el usuario tenga en el sistema financiero mexicano.
Te sugerimos: Enfermedades mentales ganan un nuevo modelo de investigación